Uma decisão recente do Supremo Tribunal Federal (STF) pode reduzir a carga tributária de empresas prestadoras de serviços e permitir a recuperação de valores pagos indevidamente.
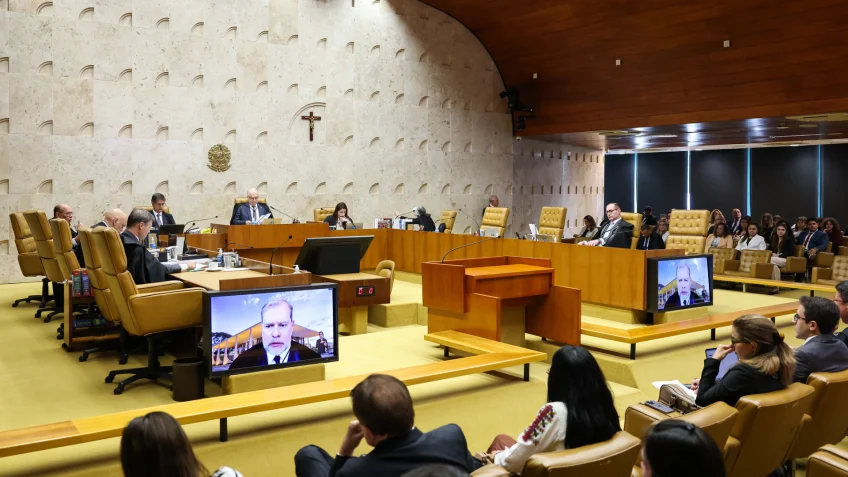
Em 21 de outubro de 2026, o STF concluiu o julgamento do Tema 118 da repercussão geral e decidiu, por seis votos a cinco, que o Imposto Sobre Serviços (ISS) não deve integrar a base de cálculo do PIS e da Cofins.
A decisão encerra uma discussão tributária que se prolongava há anos e pode produzir efeitos financeiros relevantes para empresas de diferentes setores.
Mas o que exatamente foi decidido? Quais empresas podem ser beneficiadas? Será possível recuperar os tributos pagos nos últimos anos?
Por que o ISS não pode integrar a base de cálculo do PIS e da Cofins?
O PIS e a Cofins são contribuições federais calculadas, em regra, sobre a receita das empresas. Já o ISS é um imposto municipal que incide sobre a prestação de serviços.
Até então, a sistemática de apuração dessas contribuições incluía o valor do ISS na receita tributável, o que aumentava a base de cálculo e, consequentemente, o montante recolhido pelas empresas.
No julgamento do Recurso Extraordinário nº 592.616, o STF considerou essa inclusão inconstitucional.
O fundamento central da decisão é que o ISS não representa receita própria da empresa, mas um valor que apenas transita por seu patrimônio antes de ser destinado ao município.
Assim, embora esteja incluído no preço cobrado pelo serviço, o imposto não constitui riqueza definitiva do prestador e, por isso, não pode compor a base de cálculo do PIS e da Cofins.
Esse entendimento segue a mesma lógica adotada pelo STF no julgamento do Tema 69, conhecido como a tese do século, que determinou a exclusão do ICMS da base de cálculo dessas contribuições.
Qual é o impacto financeiro da decisão para as empresas?
A exclusão do ISS pode reduzir o valor do PIS e da Cofins devido pelas empresas prestadoras de serviços, especialmente aquelas tributadas pelos regimes de lucro presumido e lucro real.
Para compreender esse impacto, considere uma empresa prestadora de serviços com faturamento mensal de R$ 1 milhão, sujeita à incidência de ISS à alíquota de 5%.
Nesse cenário, R$ 50 mil correspondem ao imposto municipal que, conforme o entendimento do STF, não deve integrar a base de cálculo das contribuições federais.
Considerando as alíquotas de 0,65% para o PIS e de 3% para a Cofins, aplicáveis ao regime cumulativo, a exclusão representaria uma redução de aproximadamente R$ 1.825,00 por mês, ou R$ 21.900,00 ao ano.
Embora simplificado, o exemplo demonstra como uma alteração na base de cálculo pode gerar economia tributária relevante, especialmente quando seus efeitos são considerados ao longo de vários exercícios.
Os resultados concretos, contudo, dependerão do regime tributário, das receitas e das particularidades de cada empresa.
Por isso, é importante realizar uma análise individualizada, com o auxílio de um advogado tributarista, para verificar a aplicação da decisão e dimensionar seus possíveis benefícios.
As empresas poderão recuperar o PIS e a Cofins pagos indevidamente?
Além de permitir a redução dos recolhimentos futuros, a decisão abre espaço para discutir a recuperação de valores pagos indevidamente nos últimos anos.
Em regra, a legislação tributária estabelece o prazo de cinco anos para a recuperação de tributos recolhidos a maior, observados os requisitos legais aplicáveis.
Entretanto, há um ponto que merece atenção: o STF ainda não definiu eventual modulação dos efeitos da decisão.
A modulação permite limitar os efeitos temporais de um julgamento. O Tribunal pode estabelecer, por exemplo, que determinado entendimento produza consequências apenas a partir de uma data específica, ressalvando a situação dos contribuintes que já discutiam a matéria.
No julgamento do Tema 118, essa questão não foi resolvida e poderá ser examinada posteriormente pelo STF.
Além disso, o Tribunal não apreciou o pedido de compensação tributária apresentado no processo, por entender que a matéria depende da interpretação da legislação infraconstitucional.
Portanto, embora a exclusão do ISS tenha sido reconhecida, a recuperação dos valores recolhidos anteriormente exige atenção às regras de restituição e compensação, ao prazo prescricional e aos possíveis desdobramentos do julgamento.
O que as empresas devem fazer diante da decisão?
A decisão oferece às empresas prestadoras de serviços a oportunidade de revisar seus procedimentos de apuração do PIS e da Cofins.
O primeiro passo é verificar se o ISS foi incluído na base de cálculo dessas contribuições e identificar os valores envolvidos.
Também é importante analisar o histórico de recolhimentos, o regime tributário adotado e a existência de discussões administrativas ou judiciais relacionadas ao tema.
No direito tributário, decisões dessa natureza exigem atenção não apenas ao entendimento firmado pelo Tribunal, mas também às condições necessárias para sua aplicação prática.
A definição de uma estratégia adequada pode ser determinante para assegurar o aproveitamento de eventuais créditos tributários e evitar riscos fiscais desnecessários.
Conclusão
O julgamento do Tema 118 representa uma mudança importante na tributação das empresas prestadoras de serviços.
Ao reconhecer que o ISS não integra a base de cálculo do PIS e da Cofins, o STF reafirmou que valores destinados ao recolhimento de tributos não podem ser automaticamente considerados receita própria das empresas.
A decisão poderá proporcionar redução da carga tributária e oportunidades de recuperação de valores pagos indevidamente. No entanto, ainda existem questões pendentes, especialmente quanto aos seus efeitos temporais.
Diante desse cenário, compreender o alcance do julgamento e avaliar seus impactos sobre cada atividade empresarial é essencial para uma gestão tributária eficiente.
Para saber mais sobre esse e outros temas relacionados ao direito tributário, continue acompanhando nosso blog.
Se este conteúdo foi útil para você, deixe seu comentário e clique no coração!
Se quiser conversar mais sobre o assunto, entre em contato pelo chat, WhatsApp, redes sociais ou pelo e-mail huumbertoluz@gmail.com.
Este texto tem caráter exclusivamente informativo e educacional. Seu conteúdo não constitui recomendação jurídica nem orientação para o ajuizamento de ações. O objetivo deste blog é oferecer informações gratuitas sobre o mundo do direito.
Humberto Luz – Advogado Tributarista
Trajetória construída desde o início em grandes escritórios e no Tribunal de Justiça de Santa Catarina, experiências que hoje se traduzem em atuação técnica e estratégica focada exclusivamente em direito tributário.